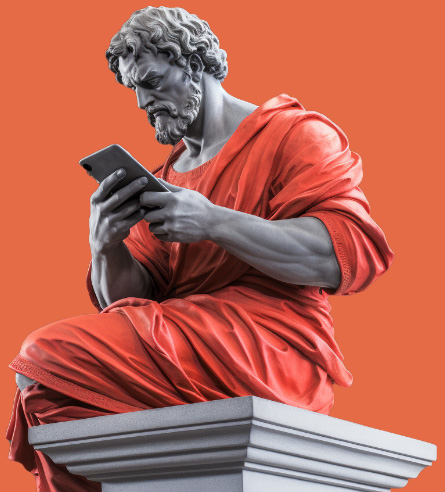
Drogi zegarek adwokata może być kosztem uzyskania przychodu
Do niedawna organy podatkowe prezentowały jednolite stanowisko, odmawiając podatnikom prawa do zaliczenia w koszty uzyskania przychodu wydatków na ubiór, obejmujących m.in. zegarki. Możliwość zaliczenia do kosztów uzyskania przychodu wydatków na ubiór (np. garnitury czy krawaty) dawało jedynie trwałe i w sposób widoczny oznaczenie rzeczy znakami przedsiębiorstwa. Ostatnio można jednak zaobserwować zmianę w podejściu organów podatkowych do tzw. wydatków prywatnych, przynajmniej w odniesieniu do niektórych typów zegarków. Chodzi m.in. o wspomniane już zegarki typu smartwatch – komentarz Anety Skowron z zespołu doradztwa podatkowego CIT.
Niedawna interpretacja podatkowa potwierdza, że prawnik może odliczyć od przychodów zakup drogiego zegarka z chronografem.
Więcej na ten temat w artykule na Prawo.pl:
https://www.prawo.pl/podatki/zegarek-z-chronografem-u-prawnika-adwokata-radcy-prawnego-jako,509277.html
Powiązane wpisy
GWW Legal & Tax na Prawniczych Targach Pracy i Praktyk
GWW Legal & Tax na Prawniczych Targach Pracy i Praktyk Małgorzata Militz ponownie wyróżniona przez ITR World Tax – Highly Regarded i Women in Tax Leader
aktualności
Małgorzata Militz ponownie wyróżniona przez ITR World Tax – Highly Regarded i Women in Tax Leader
Małgorzata Militz ponownie wyróżniona przez ITR World Tax – Highly Regarded i Women in Tax Leader
Jubileusz 30-lecia GWW Legal & Tax
Jubileusz 30-lecia GWW Legal & Tax
Fiskus skupi się na największych firmach, preferencjach i kontrolach
Fiskus skupi się na największych firmach, preferencjach i kontrolachObawiasz się,
że ominą Cię
najważniejsze zmiany
W prawie?